
 Frederik Askov Storm

En indeksfond køber de samme aktier som et aktieindeks, fx verdensindekset MSCI ACWI eller det danske C25. Du får altså markedets afkast for en lav omkostning, og du skal ikke selv vælge aktier.
Det er også sådan, jeg selv investerer. Lidt over halvdelen af min aktieportefølje ligger i dag i indeksfonde og ETF’er, og andelen er vokset stille og roligt siden 2025.
I artiklen gennemgår jeg forskellen på aktive og passive investeringsforeninger, og hvad du skal vide om ETF’er og skat. Jeg viser også, hvilke fonde jeg selv har valgt. Jeg er ikke rådgiver, så tag det som inspiration og ikke som en anbefaling.
I denne artikel
- 1 Hvad er en indeksfond?
- 2 Aktive vs. passive investeringsforeninger
- 3 ETF eller indeksfond: Hvad er forskellen?
- 4 Fordele og ulemper ved indeksinvestering
- 5 Sådan vælger du den rigtige fond
- 6 Hvilke indeksfonde er bedst? Sammenligning af indeksfonde og ETF’er
- 7 Hvad gør jeg selv?
- 8 Hvordan kommer du i gang med indeksfonde?
- 9 Skat på indeksfonde: lagerbeskatning, realisation og aktiesparekonto
- 10 Afrunding
- 11 Ofte stillede spørgsmål
Hvad er en indeksfond?
En indeksfond er en type investeringsforening, der forsøger at matche udviklingen i et givent aktieindeks gennem passiv investering. Et aktieindeks er en samling af udvalgte aktier (f.eks. C25), der tilsammen viser den generelle kursudvikling for en bestemt del af aktiemarkedet.
En indeksfond investerer i de samme aktier som indekset med den samme vægtning, så udviklingen i indeksfonden gerne skulle matche udviklingen i det pågældende indeks.
Kort fortalt fungerer det sådan, at en forening køber bredt op i et indeks:
- Foreningen har en stor sum penge takket være en masse investorer
- De køber bredt op i et indeks svarende til fordelingen, så de køber mange forskellige aktier
- Du (som investor i investeringsforeningen) ejer dermed indirekte en lille del af en masse aktier i det pågældende indeks
Den brede fordeling, der afspejler fordelingen i indekset, gør, at hvis indekset stiger med 2 procent, så vil foreningen følge denne udvikling, da dens aktier repræsenterer nogenlunde samme fordeling som indekset.
Der vil være forskel på afkastet i et givent indeks og en investeringsforening, der følger dette, da de ikke altid kan ramme fordelingen præcist. Det er ikke altid 1-til-1, men investeringsforeningen vil oftest følge indeksets udvikling meget tæt.
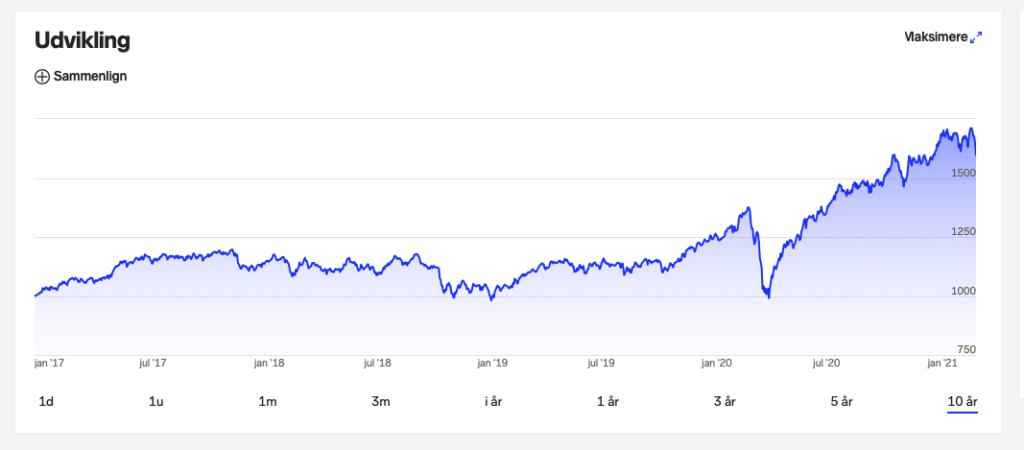
På den måde kan du opnå et gennemsnitligt afkast på din investering i forhold til det afkast, som det givne indeks har genereret. Hvis du ejer en C25-indeksfond, vil du forventeligt opnå det samme afkast som C25.
C25 er dog blot et enkelt aktieindeks. Det er også populært at følge andre aktieindeks som f.eks. det største amerikanske aktieindeks kaldet S&P 500. Det indeholder omkring 500 af de største selskaber i USA. Du kan også finde et verdensindeks som f.eks. MSCI ACWI, der afspejler udviklingen i aktiemarkedet på tværs af 47 forskellige lande. Der er mange muligheder, og det handler om, hvilket aktieindeks som du gerne vil følge.
Aktive vs. passive investeringsforeninger
Går du i banken og beder dem om at hjælpe dig med at investere dine penge, vil de oftest foreslå en investeringsforening. Deres udgangspunkt vil formentlig være en aktiv investeringsforening. Den forsøger at slå et givent aktieindeks ved at vælge de aktier, forvalterne tror mest på. En passiv investeringsforening forsøger ikke at slå indekset. Den køber bare indekset, og det er det, en indeksfond er.
For at få et højere afkast, kræver det, at investeringsforeningen handler ofte. Det er forbundet med større omkostninger samt kræver væsentlig flere medarbejdere, da investeringsforeningen hele tiden skal vurdere køb og salg af forskellige aktier.
For nogle aktive investeringsforeninger kan de årlige omkostninger være helt op til 2-3 procent. Det lyder nok ikke af meget, men det bliver det i længden, når du tager renters rente i betragtning.
S&P Dow Jones Indices opgør hvert halve år, hvor mange aktive fonde der klarer sig dårligere end deres indeks. Over de 10 år frem til udgangen af 2025 gjaldt det 97-98 procent af de aktive globale aktiefonde. Når afkastet er renset for omkostninger, ender de aktive fonde altså oftest lavere end indekset.
Derfor virker det også mærkeligt, at bankerne oftest foreslår de aktive foreninger. Årsagen er formentlig, at mange banker selv ejer investeringsforeningerne eller får en provision, når de sælger dem. Begge dele gør de dyre foreninger mere attraktive for banken end for dig.

Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
ETF eller indeksfond: Hvad er forskellen?
En ETF og en indeksfond kan være det samme, men behøver ikke at være det. ETF står for exchange traded fund, altså en børshandlet fond, og i Danmark bruges ordet typisk om udenlandske fonde fra fx iShares og Amundi. De fleste ETF’er følger et indeks, men ikke alle. En dansk indeksfond er en dansk investeringsforening, der følger et indeks.
Den største forskel for dig er skatten. Derudover er der forskel på omkostningerne og på udbyttet.
| Dansk indeksfond | Udenlandsk ETF | |
|---|---|---|
| Skat i frie midler | Realisation | Lager |
| Indkomsttype | Aktieindkomst | Aktieindkomst, hvis den er på positivlisten |
| Aktiesparekonto | Ja | Kun hvis den er på positivlisten |
| Omkostninger | 0,30-0,50 procent | 0,07-0,20 procent |
| Udbytte | Udbetales hvert år | Geninvesteres typisk |
Tabellen gælder udbyttebetalende danske fonde, og omkostningerne er fra fondene i sammenligningen længere nede. De akkumulerende danske fonde gennemgår jeg lige herunder.
Har du pengene på en aktiesparekonto, er beskatningen den samme, og så er omkostningen den største forskel. Her vælger mange en ETF. I frie midler kan realisationsbeskatningen veje tungere, fordi du først betaler skat af kursgevinsten, når du sælger.
Vær opmærksom på danske akkumulerende fonde. De er lagerbeskattet, og flere af de store, fx Sparindex INDEX Globale Aktier Akk. og Danske Invest Global Indeks Akk., står ikke på SKATs positivliste. Det betyder, at gevinsten beskattes som kapitalindkomst, og at du ikke kan have dem på en aktiesparekonto. Du kan se positivlisten her.
Fordele og ulemper ved indeksinvestering
Den store årsag til, at index investering vinder frem er, at det er virkelig nemt. Du køber blot en passiv fond, der afspejler et givent indeks, og så læner du dig bare tilbage. Du skal ikke forholde dig til løbende køb og salg af enkelte aktier, da foreningen selv sørger for at rebalancere løbende, så den hele tiden har den korrekte fordeling.
De store fordele ved at investere i indeksfonde er
- Spredning: Du opnår stor spredning i forhold til at investere i enkelte aktier i det pågældende indeks.
- Det er nemt: Du køber blot et enkelt bevis frem for flere forskellige værdipapirer
- Du fjerner dig selv fra ligningen: Du sparer tid, du skal ikke holde dig opdateret og du slipper for at træffe dårlige beslutninger.
Du kan vælge at købe løbende op (f.eks. månedligt) i et indeks, men du kan også vælge at købe op i større bider, hvis du har sparet op. Det er svært at sige, hvad der er bedst, men så længe du er langsigtet, betyder det ikke det store.
Har du et større beløb til rådighed, peger statistikken på, at det kan give bedst mening at smide mest muligt ind på én gang. Det øger dog også din risiko, såfremt der skulle ske en korrektion i aktiemarkedet kort efter, du har handlet.
De fleste kombinerer indeks investering med dollar cost averaging, hvor de løbende investerer et fast beløb med faste mellemrum uanset markedsprisen for at sprede risikoen over tid. Oftest sker dette månedligt, hvor folk sætter penge af til investering.
Den primære ulempe er, at du betaler en omkostning for alle de fordele, som du oplever. Det opgøres i årlige omkostninger. En indeksfond bør ikke have en årlige omkostninger højere end 0,5 procent. Er det tilfældet, bør du kigge efter andre alternativer.
Sådan vælger du den rigtige fond
Inden du springer direkte ud i index investering, så er der en række ting, som du skal være opmærksom på. Selvom det er nemt at gå til, er der nogle faldgruber, du bør overveje.
Din tidshorisont
Det er vigtigt, at du er langsigtet, når du investerer i indeksfonde, fordi aktiemarkederne går op og ned hele tiden. Investerer du med en kort tidshorisont, kan du risikere, at dine penge har tabt værdi, når du trækker dem ud.
Har du en langsigtet tidshorisont, peger al historisk evidens på, at aktiemarkedet over tid vil stige. Der vil dog være udfald på vejen, men her hjælper det at være langsigtet, så udviklingen kan nå at vende.
Fokus på omkostninger
Det er også vigtigt, at du vælger en passiv indeksfond fremfor en aktiv investeringsfond. Denne type har de laveste omkostninger, og det har stor betydning for renters rente over tid.
Lad mig komme med et eksempel. Lad os sige, at der er to forskellige investeringsforeninger.
Den ene (fond 1) har en ÅOP på 0,5 procent, og den anden (fond 2) har en ÅOP på 2,0 procent.
Aktive investeringsforeninger er som oftest væsentligt dyrere end passive investeringsforeninger.
Det interessante er her, at fond 2 hvert år skal opnå et afkast, der er 1,5 procentpoint højere end fond 1 for at præstere det samme. Investerer du 100.000 kr. i 20 år, og giver aktiemarkedet 7 procent om året før omkostninger, ender fond 1 på cirka 352.000 kr. og fond 2 på cirka 265.000 kr. Forskellen er cirka 87.000 kr., alene på grund af omkostningerne.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
Der vil være nogle scenarier, hvor en aktiv investeringsforening kan betale sig, men de historiske data indikerer, at aktive fonde har svært ved at udkonkurrere de passive fonde, da de skal være så meget bedre (afkast som indeks + højere omkostninger).
Du slipper desværre ikke for omkostninger, men kan du holde dem på 0,5 procent eller under om året, er det rigtig fornuftigt. Det er i hvert fald billigt sluppet for så stor en spredning, som du opnår igennem en fond.
Spredning
Du bør også overveje hvor stor en spredning, du gerne vil have. Vælger du en fond, der afspejler C25, har du som udgangspunkt en fin spredning. Dog er du kun eksponeret mod Danmark. Hvis det pludselig går dårligt for Danmark, vil det også afspejles i indekset.
Der er også en del sektorer, der ikke er repræsenteret i det største aktieindeks C25. Du øger derfor din risiko ved kun at investere i Danmark, da det er et lille geografisk område samtidig med, at der er begrænset eksponering mod forskellige sektorer.
Jeg vil derfor klart anbefale, at du kigger efter et bredere indeks. Jeg investerer selv i indeksfonde, der følger MSCI ACWI, fordi det giver mig en bred spredning med meget lidt besvær.
MSCI ACWI er et globalt aktieindeks (også kaldet verdensindeks), der dækker omkring 2.500 selskaber fra 47 udviklede lande og vækstlande. Den store fordel ved at investere i et verdensindeks er, at du opnår en enorm spredning og får det afkast, som aktiemarkedet på tværs af hele verden giver. Det kan selvfølgelig også være negativt i perioder.
Hvilke indeksfonde er bedst? Sammenligning af indeksfonde og ETF’er
Der findes ikke én bedste indeksfond. Den rigtige for dig afhænger især af indekset, prisen og skatten. Det er også værd at tjekke, om du kan købe fonden der, hvor du har dit depot. Mellem de brede, globale fonde er forskellene små, så vælg bredt og billigt, og brug ikke for meget tid på valget.
MSCI ACWI dækker både udviklede lande og vækstlande, i alt 47 lande, blandt andet USA, Japan, Storbritannien, Kina og Indien. Indekset består af omkring 2.500 aktier og giver bred global eksponering.
MSCI World består af aktier fra 23 udviklede lande blandt andet USA, Japan, Storbritannien og en række europæiske lande. Det inkluderer omkring 1.300 selskaber og ekskluderer emerging markets. Selvom navnet lyder globalt, fylder USA langt over halvdelen.
MSCI Emerging Markets indeholder aktier fra over 20 udviklingslande, blandt andet Kina, Indien, Taiwan, Brasilien og Sydafrika. Det giver eksponering mod højere vækst, men også højere risiko.
I tabellerne har jeg samlet nogle af de mest udbredte indeksfonde og ETF’er blandt danske investorer. Jeg ejer selv flere af dem, og det står i den sidste kolonne.
Investeringsforeninger (realisationsbeskattet)
ETF’er (lagerbeskattet)
ÅOP er de løbende omkostninger i procent om året. Alle fondene kan ligge på en aktiesparekonto, og gevinsten er aktieindkomst. Storebrand udbetaler ikke udbytte, men du beskattes årligt af et fiktivt udbytte.
* Sparindex INDEX Globale Aktier følger Morningstar Global All Cap. Det ligner MSCI ACWI, men har også små selskaber med.
** Amundi Prime All Country World følger Solactive GBS Global Markets Large & Mid Cap. Det dækker de samme store og mellemstore selskaber i udviklede lande og vækstlande som MSCI ACWI.
Har du allerede en dyrere fond, så regn efter, før du skifter. Besparelsen på de løbende omkostninger skal holdes op mod kurtage, valutaveksling og spread, både når du sælger og køber. Mellem to billige, brede fonde tager det ofte flere år, før et skifte har tjent sig hjem. Lad hellere den gamle fond stå, og send dine nye indskud til den billigere.
Indeksfonde på andre indeks
Indeksfonde med fokus på S&P 500
S&P 500 indeholder de 500 største børsnoterede selskaber i USA, som fx Apple, Microsoft og Amazon. Det er et af verdens mest fulgte indeks og repræsenterer ca. 80 procent af den amerikanske markedsværdi. Har du allerede en global indeksfond, giver en S&P 500-fond oven i mere USA, men ikke mere spredning, fordi de amerikanske aktier i forvejen fylder meget i verdensindekset.
- Danske Invest USA Indeks, der også indeholder amerikanske aktier uden for S&P 500
- iShares Core S&P 500 UCITS ETF
Danske indeksfonde med fokus på C25
C25 består af de 25 mest omsatte danske aktier på Nasdaq Copenhagen, som f.eks. Novo Nordisk, A.P. Møller-Mærsk og Vestas. Det giver eksponering mod det danske marked og de største selskaber herhjemme.
- Danske Invest Danmark Indeks, der også indeholder danske aktier uden for C25
- Sparindex INDEX OMX C25
Hvad gør jeg selv?
Jeg har stille og roligt flyttet min portefølje fra udbytteaktier til indeksfonde siden 2025. Det er nemmere, og jeg slipper for at rebalancere. I februar 2026 fyldte indeksfondene for første gang mere end mine enkeltaktier.
I slutningen af september 2026 havde jeg omkring 750.000 kr. i indeksfonde og ETF’er. Det er knap 60 procent af min aktieportefølje. De største er Storebrand Indeks Alle Markeder, Sparindex INDEX MSCI ACWI, Sparindex Globale Aktier og Danske Invest Global Indeks, som jeg har i frie midler hos Nordnet.
Emerging Markets har jeg både som Sparindex-fond i frie midler og som ETF’en iShares Core MSCI EM IMI på min aktiesparekonto. Her har jeg også Amundi Prime All Country World. Fordelingen er bevidst.
ETF’er er lagerbeskattet, uanset hvor de ligger, så dem har jeg på aktiesparekontoen. De danske fonde får kun fordelen ved først at blive beskattet ved salg, når de står i frie midler.
Målet er, at porteføljen samlet set følger MSCI ACWI. Du kan følge porteføljen måned for måned i mine porteføljeopdateringer.
Hvordan kommer du i gang med indeksfonde?
Før du går i gang med indeks investering, bør du lægge en simpel investeringsstrategi. Den skal hjælpe dig med at holde kursen, så du kommer sikkert i mål.
- Tidshorisont: Hvornår skal du bruge pengene igen? Er din tidshorisont 1-5 år, ville jeg være påpasselig med at investere i aktier. Her er risikoen for kortsigtede tab ganske enkelt for stor.
- Risiko: I hvor høj grad har du brug for pengene? Jo længere din tidshorisont er, desto mere risiko kan du typisk tillade dig at tage. Det handler om at finde en balance, du kan sove roligt med.
- Sund fornuft: Har du dyr gæld, du burde afdrage på først? Har du en opsparing til uforudsete udgifter?
Det er punkter, du som minimum bør overveje, inden du begynder at investere.
Der er flere forskellige muligheder for at komme i gang. Som platform vil jeg anbefale, at du vælger enten Nordnet eller Saxo Bank. Det er to af de største mæglere i Danmark, og jeg synes, at de tilbyder klart det bedste produkt på markedet.
Begge platforme tilbyder en månedsopsparing, hvor du løbende kan investere i udvalgte indeksfonde uden kurtage. Du laver blot en overførsel, og så køber platformen automatisk op for dig. De tilbyder også begge muligheden for at oprette en aktiesparekonto. Det er en aktiekonto med en fast beskatning på 17 procent, som du kan læse mere om i næste afsnit.
Der er forskellige fordele og ulemper ved de forskellige platforme, og du bør sætte dig ind i den pågældende platform, før du investerer. Det kan godt variere, hvad der er det bedste valg for den enkelte person.
Skat på indeksfonde: lagerbeskatning, realisation og aktiesparekonto
Når vi er bosat i Danmark, kan vi ikke komme udenom beskatning. Det er desværre ikke helt lige til. I det danske skattesystem kan en indeksfond beskattes efter lagerbeskatningsprincippet eller realisationsbeskatningsprincippet.
Ved lagerbeskatning betaler du skat af årets gevinst hvert år, selvom du ikke har solgt. Samtidig får du også fradrag hvert år for tab.
Ved realisationsbeskatning betaler du skat af din gevinst, når du sælger dine investeringsbeviser. Du får ligeledes først fradrag, når du har solgt.
Om gevinsten er aktieindkomst eller kapitalindkomst, afhænger ikke af princippet, men af hvad fonden investerer i. Det gennemgår jeg herunder.
Generelt skelnes der mellem aktive/passive, akkumulerende/udbyttebetalende og danske/udenlandske fonde – det skal ikke være nemt.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
Hvorvidt fonden er aktiv eller passiv har ikke indflydelse på beskatningen. Det er blot omkostningerne, du skal være opmærksom på.
Overvejer du udenlandske investeringsforeninger, bør du læse denne artikel om ETF investering. De er som udgangspunkt altid lagerbeskattet. Står ETF’en på SKATs positivliste, beskattes gevinsten som aktieindkomst. Står den ikke på listen, er det kapitalindkomst, også selvom den indeholder aktier.
For danske indeksfonde afhænger beskatningen af, om fonden er udbyttebetalende eller akkumulerende. Betaler fonden ikke udbytte, er den lagerbeskattet. Her afgør SKATs positivliste, om gevinsten er aktieindkomst eller kapitalindkomst, præcis som for en ETF. Flere af de store danske akkumulerende indeksfonde står ikke på listen og beskattes derfor som kapitalindkomst.
Er den derimod udbyttebetalende, vil den være beskattet efter realisationsprincippet. Her vil den være beskattet som aktieindkomst. Her skal du dog løbende betale skat af det udbytte, som du modtager.
Konklusion
Generelt set vil de fleste indeksfonde for aktier være beskattet som aktieindkomst. En udenlandsk fond vil som hovedregel være beskattet efter lagerbeskatningsprincippet. Det samme gør sig gældende for en dansk fond, hvis den er akkumulerende. Er den udbyttebetalende, så vil det være efter realisationsbeskatning.
I frie midler er realisationsbeskatning som regel at foretrække, da du på den måde kan opnå et afkast af den udskudte skat. Aktieindkomst vil også være at foretrække, da beskatningen oftest er lavere end for kapitalindkomst. Her er skattesatsen 27 procent op til 79.400 kr (2026), hvorefter den stiger til 42 procent.
En anden mulighed er aktiesparekontoen, der er lagerbeskattet med en skat på 17 procent. Her kan du dog kun placere fonde, der er beskattet som aktieindkomst, og du kan i 2026 højst indskyde 174.200 kr. Den lave skat gør kontoen bedst for de fleste med en tidshorisont op til omkring 20-30 år. Over længere tid kan den udskudte skat i frie midler vinde, fordi skatten på aktiesparekontoen tager lidt af renters rente hvert år. Præcis hvor grænsen går, afhænger af afkastet.
Da kontoen uanset hvad er lagerbeskattet, kan du med fordel vælge en akkumulerende fond. Så sparer du omkostningerne til geninvestering af modtaget udbytte. De fleste kigger efter en udenlandsk ETF, da de oftest har lavere omkostninger end de danske indeksfonde.
Kontoen kan kun rumme aktier og aktiebaserede fonde. Med brede aktiefonde er den derfor en ren aktieportefølje. Har du en lav eller middel risikoprofil, så læg obligationerne i et andet depot, og se på fordelingen på tværs af alle dine depoter samlet.
Afrunding
Indeksinvestering er bestemt en fornuftig metode at investere sine penge på. Du slipper for besværet samtidig med, at du opnår et markedsafkast uden de store omkostninger. Det må siges at være meget attraktivt.
Har du spørgsmål eller kommentarer til investering i indeksfonde, er du meget velkommen til at skrive en kommentar herunder.
Kære Frederik
Jeg er helt ny og vil starte en månedsopsparing hos nordnets og vil høre dig hvad forskellen er på nordnets sparindex omx c 25 kl og nordnets indeksfonde og hvad er fordele og ulemper med begge dele?
Jeg har prøvet at finde noget om det, men bliver blot mere forvirret.
På forhånd tak.
Mange hilsner
Britt Henriksen
Hej Britt,
Jeg har svaret på den mail, du har sendt.
Bedste hilsner
Frederik
Hej Frederik
Hvis man ønsker at spare penge op til f.eks, en bolig, burde man så købe Indexfonde eller burde man bruge noget som Nordea Nora eller June eller nordnets månedsopsparing?
Amir
Hej Frederik
Kender du til udbyttebetalende fonde der for eksempel følger S&P 500 og som er realisationsbeskattede? Kan læse mig frem til at de skal være udbyttebetalende desværre. Typisk.
Med venlig hilsen
Christian
Hej Christian
Du kan tage et kig på Danske Invest USA KL DKK d. Den dækker MSCI USA, der lægger sig ret tæt op ad S&P 500. Ellers må du desværre kigge efter en udenlandsk ETF.
Bedste hilsner
Frederik
Hej Frederik
Hvordan finder man ud af om en investeringsfond er udbyttebetalene eller for den sags skyld en aktie. Er der en hjemmeside hvor man kan læse sig frem til det?
Mvh Rene
Hej Rene
En tommelfingerregel er, at det står i navnet på foreningen. Ofte så hedder de danske foreninger noget med “Akk.” eller “Akkumulerende”, hvis de ikke betaler udbytte. Foreninger der ikke er markeret med dette er ofte udbyttebetalende. Du kan dog dobbelttjekke det på foreningens hjemmeside eller fx Morningstar.
Bedste hilsner
Frederik
Hvordan giver en fond afkast? Er det udelukkende stigning i fondens værdi, som så først realiseres, når man sælger?
Jeg har penge i June fra Danske Bank, som er lagerbeskattet. Vil det være bedre for mig at investere direkte i indeksfonde med hensyn til skat? Tror de fleste fx Sparindex fonde med aktier er realisationsbeskattede.
Hej Peter
En fond kan give afkast på to måder. Enten gennem stigning i fondens værdi (prisen) eller ved udbytte. Begge dele kan godt foregå samtidig.
Generelt set er lagerbeskatning mindre attraktivt end almindelig realisationsbeskatning. Det kan derfor være mere fordelagtigt for dig at investere i fonde som fx Sparinvest. Du vil også kunne spare lidt på dine omkostninger hertil, hvis du fx benytter dig af Nordnets månedsopsparing.
Bedste hilsner
Frederik