
 Frederik Askov Storm

På grund af nye beskatningsprincipper for ETF’er i 2020, blev de pludselig mere interessante. Den store ændring var, at nogle ETF’er er blevet kategoriseret som aktiebaserede ETF’er og overgik fra beskatning som kapitalindkomst til aktieindkomst, hvis de optræder på SKATs positivliste. I denne artikel vil jeg gennemgå, hvad en ETF er, og om det kan være en fordel for dig at investere i ETF’er. Det kan være svært at gennemskue, om det er en fordel for dig som investor.
Der er mange forskellige muligheder inden for ETF investering, så det gør dem også særligt interessante. Udvalget er langt større end hos danske investeringsforeninger, hvor mulighederne ofte er mere begrænsede.

Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
I denne artikel
Hvad er en ETF?
ETF står for Exchange Traded Fund. Kort sagt er det en investeringsfond, der handles på børsen. Den væsentligste forskel mellem en dansk investeringsforening og en ETF er, at værdien af en ETF ikke nødvendigvis afspejles direkte i dens kurs. Selvom det ikke er realistisk, så vil du kunne opleve, at kursen på en ETF stiger, selvom værdien af beholdningerne i fonden ikke stiger. I en dansk investeringsforening svarer kursen altid til værdien af de underliggende aktiver.
En ETF er altså en investeringsforening, der investerer i enkelte aktier eller obligationer. Du får derfor en lille bid af en stor kage, så du opnår en bred risikospredning.
Vil du læse mere om danske investeringsforeninger (link), kan du finde en guide her.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
Typisk er en ETF en passiv investeringsforening, der investerer med udgangspunkt i et aktieindeks eller obligationer. Der findes dog også en række andre typer, der investerer i alt fra råvarer som guld til ejendomme eller aktivt forvaltede ETF’er. Der er mange muligheder, alt afhænger af, hvad du vil med din investering.
Hvad er forskellen på en ETF og investering i aktier?
Du har sikkert oplevet, at begreberne aktier og ETF’er bruges i flæng. Det er dog vigtigt at forstå, at de to ikke helt kan sidestilles. En ETF består, som bekendt, af en fond med et specifikt fokus. Fonden kan have fokus på aktier, men kan også indeholde andre aktivklasser som råvarer eller obligationer.
En aktiebaseret ETF kan dog godt sammenlignes med investering i aktier. Den store forskel er, at du gennem en ETF køber en lille bid af alle de værdipapirer, som den pågældende ETF ejer. På den måde opnår du en bred spredning ved et meget lille beløb. Med en ETF ejer du en lille del af mange aktier, mens du med enkeltaktier kun køber dig ind i ét selskab.
Hvad er forskellen på en ETF og en investeringsforening?
Du har formentlig hørt begreberne ETF og investeringsforening i en række forskellige sammenhænge. I bund og grund dækker begreberne over det samme. En ETF er en type investeringsforening, men begrebet bruges som oftest om udenlandske investeringsforeninger. Derfor anvendes begrebet investeringsforening som regel om danske investeringsforeninger.
Du kan læse mere om danske investeringsforeninger her.
Beskatning
Den store forskel på de to er beskatningen. Vælger du en dansk investeringsforening, der betaler udbytte, så er den beskattet efter realisationsprincippet og som aktieindkomst. Er din danske investeringsforening akkumulerende og aktiebaseret, beskattes den også som aktieindkomst. Det sker efter lagerprincippet.
Som udgangspunkt er realisationsbeskatning det mest attraktive, da du har mulighed for udskyde din skat fremfor, at du årligt bliver beskattet af din værdistigning. ETF’er er altid lagerbeskattet, men det varierer, om de er beskattet som aktieindkomst eller kapitalindkomst. Det kan du læse mere om i afsnittet om skat længere nede.
Omkostninger
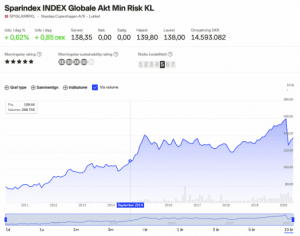
Omkostningerne vil som oftest være en del lavere ved en ETF. Hvor en dansk forening typisk ligger mellem cirka 0,2 og 2,0 procent, så kan du finde ETF’er med omkostninger helt nede omkring 0,04 procent. Det kan godt spille en stor rolle, hvis du har en meget lang tidshorisont på dine investeringer.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
Udvalg
Udvalget er også markant større, når du kigger på de udenlandske investeringsforeninger. I og med, at markedet er meget større, så er der også mange flere udbydere. Det betyder, at du har adgang til mange forskellige aktivklasser og geografiske områder og derved finde den ETF, der passer ind i din investeringsstrategi.
Aktiesparekonto
En aktiebaseret dansk investeringsforening kan købes på aktiesparekontoen, og det samme gælder ETF’er på SKATs positivliste. Du kan finde en samlet liste med aktiebaserede ETF’er iht. SKATs positivliste her. Med aktiesparekontoen kan du udnytte de store fordele ved en ETF uden, at du går på kompromis med skattesituationen, da aktiesparekontoen altid er beskattet efter lagerbeskatningsprincippet.
Sådan investerer du i ETF’er
Hvis investering i ETF’er er det rette valg for dig og din investeringsstrategi, er det ganske simpelt at komme i gang. Du kan nemt følge denne trinvise guide:
- Opret en konto på en investeringsplatform – læs min artikel her
- Find den ETF, du ønsker at købe
- Indbetal penge og køb
Processen er rigtig simpel. Du skal dog være opmærksom på, at det ikke er alle steder, at der er et lige stort udvalg. Du vil opleve, at mange af de specialiserede ETF’er ikke kan findes alle steder.
Invester i ETF med børneopsparing
Som tidligere nævnt, så afhænger skattesatsen på dit afkast på en ikke-aktiebaseret ETF af din skattesituation. Der er dog den fordel ved kapitalindkomst, at den kan fratrækkes i personfradraget. Det er ikke muligt med aktieindkomst.
Det gør det muligt at investere i ETF’er på en børneopsparing, da skatteforholdene dermed er attraktive. Stort set alle små børn har ingen indkomst, hvilket kan blive udnyttet gennem kapitalindkomst. Vælger du at investere i en ETF på dit barns børneopsparing, så kan du altså hvert år opnå et skattefrit afkast (op til personfradraget), såfremt at barnet ikke har andre indtægter. Det er en meget stor fordel. Dette gælder udenfor den officielle ordning med børneopsparing.
Dog skal du være opmærksom på, at der er tale om en ikke-aktiebaseret ETF. Den samme mulighed findes også ved crowdlending, der også er beskattet som kapitalindkomst.
Hvordan vælger man den bedste ETF?
Der findes ikke en kategori for bedste ETF’er. Der vil dog helt sikkert være ETF’er, der er mere rigtige end andre for dig. Det afhænger helt af din investeringsstrategi.
Mellem de brede, globale ETF’er er forskellene små, så brug ikke for meget tid på valget. Vælg en bred og billig fond, og lad det være det. Læg heller ikke en S&P 500-ETF oven i en global ETF for at sprede mere. Det giver dig mere USA, ikke mere spredning, fordi de amerikanske aktier i forvejen fylder meget i verdensindekset.
Du kan med fordel tage et kig på nedenstående eksempler, hvor du kan blive guidet i retning af, hvad der kan være relevant at kigge på for dig.
Globale ETF’er
- iShares MSCI ACWI UCITS ETF USD
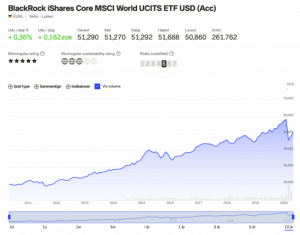
- Amundi Core MSCI World UCITS ETF Acc
- Xtrackers MSCI World Quality UCITS ETF
Læg mærke til, at MSCI World kun dækker de udviklede lande og er tungt vægtet mod USA og de store selskaber. MSCI ACWI har også vækstlandene med. Begge er fine valg til en bred, passiv strategi, så længe du ved, hvad navnet dækker.
ETF’er med fokus på bæredygtighed & ESG
- Xtrackers ESG MSCI World UCITS ETF
- iShares MSCI World ESG Screened UCITS ETF
- iShares Global Clean Energy UCITS ETF USD,(Dist)
ETF’er med fokus på råvarer
- iShares Diversified Commodity Swap UCITS ETF
- iShares Physical Gold ETC
ETF beskatning i 2026
Overvejer du at investere i ETF’er, så er det vigtigt, at du kender reglerne for, hvordan de beskattes. Det er nemlig beskatningen, der afgør, hvor en ETF passer bedst ind i din økonomi.
En ETF, der ikke står på SKATs positivliste, beskattes som kapitalindkomst. Afhængig af din skattesituation, så vil din skattesats typisk ligge mellem cirka 37 og 42 procent. Derudover er de beskattet efter lagerbeskatningsprincippet, hvilket betyder, at du hvert år betaler skat af din gevinst. Har du et tab, så får du et fradrag, som du kan bruge til næste år.
Læs eventuelt denne artikel om lagerbeskatning og realisationsbeskatning.
Årsagen til at dette er en ulempe er, at du som udgangspunkt gerne vil have, at dine midler akkumulerer så meget som muligt, inden du betaler skat. På den måde kan du udnytte renters rente bedre, da du kan opnå et afkast på din ubetalte skat.
En ETF, der ikke står på positivlisten, er derfor sjældent attraktiv i et almindeligt depot, medmindre din skattesituation gør den fordelagtig. Sigter man efter økonomisk uafhængighed, hvor man ingen lønindkomst har, kan man udnytte personfradraget ved kapitalindkomst. Det kan også være en fordel, hvis man har negativ kapitalindkomst, der kan udnyttes skattemæssigt.
Beskatning af ETF som aktieindkomst?
Siden 2020 har aktiebaserede ETF’er kunnet blive beskattet som aktieindkomst, hvis de står på SKATs positivliste.
Det er rigtig interessant, da det fjerner noget af den ufordelagtige skattesituation. Aktieindkomst starter med en skattesats på 27 procent op til 79.400 kr (2026), hvorefter skattesaten stiger til 42 procent. I 2025 var progressionsgrænsen på 67.500 kr. Det er en væsentlig bedre beskatning, som gør, at du får mere ud af dit afkast.

Kravene for, at de kan komme på denne liste er, at de er aktiebaserede. Dog kan du ikke forvente, at alle aktiebaserede ETF’er er på listen, da de skal godkendes hos SKAT. Du kan finde listen med de godkendte foreninger, der beskattes som aktieindkomst, lige her. Disse investeringsforeninger er ligeledes også godkendt til aktiesparekontoen, såfremt de fremgår på listen.
ETF’er der ikke er på SKATs positivliste
For de fleste vil det være mest optimalt, at en ETF beskattes som aktieindkomst, men i nogle tilfælde kan det godt give mening at finde en ETF, der ikke er på SKATs positivliste. Er en ETF ikke på listen, så beskattes den som kapitalindkomst.
- Danske Invest Danmark – Akkumulerende, klasse DKK
- Danske Invest Global Indeks – Akkumulerende, klasse DKK h
- Danske Invest Nye Markeder – Akkumulerende, klasse DKK
- Danske Invest USA Indeks – Akkumulerende, klasse DKK h
- Vanguard FTSE All-World UCITS ETF USD Accumulation (EUR)
Jeg gør opmærksom på, at SKATs positivliste hele tiden ændrer sig. Du bør derfor selv dobbeltchecke listen her.
Hvad er fordelene ved at investere i ETF’er?
Den helt store fordel ved at investere i en ETF er, at der er rigtig lave omkostninger. Typisk kan du finde ETF-fonde med helt ned til 0,03 procent i omkostninger. De svinger dog meget afhængigt af, hvilken type du investerer i. Specielt de aktivt forvaltede fonde vil ligge en del højere end andre. Til sammenligning ligger de danske fonde mellem cirka 0,2 og 2,0 procent.
En af de andre store fordele er, at du opnår en stor spredning ved at investere i ETF’er. Da investeringsforeningen investerer en stor pulje penge i forskellige papirer, har du som investor mulighed for at købe en bid af denne kage. På den måde får du lidt af det hele, og du bliver dermed eksponeret mod mange papirer på én gang.
ETF’er kan ligeledes være en god måde at følge markedsudviklingen. Investerer du i en passiv ETF, der har udgangspunkt i et verdensindeks, så kan du forvente et afkast, der følger det pågældende indeks giver. Det kaldes for index investering. Som passiv investor er det en rigtig god mulighed for at investere i et indeks.
Hvad er ulemperne ved at investere i ETF’er?
Der er mange fordele ved investering i ETF’er, men der er desværre også en række ulemper. En af de store ulemper er beskatningen af disse papirer. Det er nemlig sådan, at udenlandske investeringsforeninger som en ETF er lagerskattet. Det betyder, at du hvert år skal betale skat af dit eventuelle afkast eller får fradrag for et eventuelt tab.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
Derudover er nogle ETF’er beskattet som kapitalindkomst. Mange aktiebaserede ETF’er står dog på SKATs positivliste og beskattes som aktieindkomst. Jeg skriver mere om beskatning af ETF’er lidt længere nede.
Udover denne (store) ulempe, så er den eneste anden ulempe de administrationsomkostninger, som du betaler. Dog er de meget lave i forhold til danske investeringsforeninger, så derfor er det på en måde også en fordel.
Hvad bør du gøre?
Om en ETF er et godt valg, afhænger mest af, hvor du placerer den. En ETF er lagerbeskattet, uanset hvilket depot den står i. Derfor passer den bedst på aktiesparekontoen og på pensionen, hvor alt alligevel beskattes løbende.
I dit almindelige depot er det typisk en fordel at vælge udbyttebetalende danske investeringsforeninger. Du betaler først skat af kursgevinsten, når du sælger, og den fordel får du kun i det frie depot.
Linket er et reklamelink – men det koster dig ikke ekstra, og du hjælper mig samtidig.
På aktiesparekontoen er beskatningen den samme, uanset om du køber en ETF eller en dansk investeringsforening. Her er det omkostningerne, der skiller dem ad, og mange ETF’er er billigere. I 2026 kan du indskyde op til 174.200 kr på kontoen.
For mig giver det ikke mening at investere i ETF’er uden for aktiesparekontoen. Som led i min rejse mod delmål #1, så har jeg planer om at udnytte personfradraget, såfremt jeg ikke har nogen lønindkomst. I mit delmål #1 er det planlagt til at blive brugt på crowdlending, men det kan også være interessant at overveje ETF’er, hvis det bliver aktuelt. Det er dog ikke relevant nu, da jeg stadig har lønindkomst.
På min aktiesparekonto har jeg ændret fra at prioritere udbytteaktier til akkumulerende ETF’er. På den måde kan jeg opnå fordelene ved ETF’er samtidig med, at jeg ikke har omkostninger til reinvestering.
Jeg håber, at du kunne bruge artiklen. Såfremt du har kommentarer eller input, så er du som sædvanlig velkommen til at skrive en kommentar herunder.
Hej igen
Tak for svaret. Er det en stor fordel at går efter ETF’ere med domicil i et lande, hvor der ikke tilbageholdes udbytteskat eller hvor man ikke betaler skat af udbytte? Ved du hvilke lande det kan være fx?
Ved du om der er nogle fordele og ulemper på skatteproces og udbyttebetalinger mellem udbyttebetalende ETF’ere og udbyttebetalende aktier? Er den eneste forskel ikke, at omkostningerne (ÅOP) man betaler for ETF’en er større på lang sigt end ved aktier?
Grunden til at jeg spørger er fordi, jeg er meget i tvivl om jeg – som ny i gamet – skal starte med at investere i ETF eller enkeltaktier eller kombinere det. Jeg ønsker stor risikospredning og generelt stabile/definsive aktier med udbytte, men jeg er villig til at have en højere risiko indtil jeg får opbygget en større portefølje med aktier.
Mvh Frederik
Mvh Frederik
Hej Frederik,
Det er svært at kortfattet svare 100 % præcist på dine spørgsmål, men jeg vil gøre et forsøg.
Generelt set så skal du bare holde dig fra værdipapirer, hvor der bliver tilbageholdt mere end 15 %. Du vil altid blive beskattet med minimum 27 % uagtet hvilket land, som du investerer i. Derfor ser jeg ingen umiddelbar fordel. Du kan se min artikel omkring tilbagesøgning af udbytteskat, hvor du kan se lande m.m.
Den store forskel på ETF’er og aktier (selvom ETF’en er på SKATs liste og dermed aktieindkomst) er, at den stadig vil være lagerbeskattet. Aktierne er realisationsbeskattet omend de også har en grad af lagerbeskatning gennem udbyttet. ETF’erne har dog større spredning mod betaling (ÅOP).
Jeg ville kigge på investeringsforeninger (gerne danske), der er udbyttebetalende, da du kan benytte dig af fordelene ved en ETF/investeringsforening samtidig med, at du har de mest optimale skattebetingelser. Du kan dog med fordel placere en ETF (beskattet som aktieindkomst) på aktiesparekontoen.
Sig til, hvis du vil have, at jeg uddyber yderligere.
Bedste hilsner
Frederik
Hej Frederik,
Er der nogen ulemper ved at en ETF befinder sig på den tyske børs?
F.eks. skatteforhold eller andet?
Mvh,
Oliver
Hej Oliver,
Min første tanke er, at du skal være opmærksom på, at du skal tilbagesøge udbytteskat. Se denne artikel.
Bedste hilsner
Frederik
Du kan for eksempel sagtens købe iShares ETF’er på den tyske børs. De beskattes har hjemsted og beskattes i Irland (0% kildeskat), så du skal ikke søge noget udbytteskat retur.
Hej Jens,
Det er korrekt – det generelle billede er dog, at du skal tilbagesøge udbytteskat i Tyskland. Derfor er det vigtigt at gøre opmærksom på.
Bedste hilsner
Frederik
Hej igen
Tak for svaret, der hjalp mig. Du skriver dog noget jeg ikke helt forstår:
“Den store forskel på ETF’er og aktier (selvom ETF’en er på SKATs liste og dermed aktieindkomst) er, at den stadig vil være lagerbeskattet. Aktierne er realisationsbeskattet omend de også har en grad af lagerbeskatning gennem udbyttet.”
Min plan er, at investere på en aktiesparekonto, så i det tilfælde, vil investering i udbytteaktier jo også blive lagerbeskattet med 17 pct., og så er der vil ingen forskel på beskatningen af udbyttebetalende ETF’er og udbytteaktier?
Mvh Frederik
Hej Frederik,
I tilfældet med aktiesparekontoen, så vil der ikke være nogen forskel på beskatningen – du skal dog være opmærksom på tilbageholdelse af udbytteskat i begge tilfælde.
På aktiesparekontoen ville jeg også kigge efter ETF’er grundet lavere ÅOP, men hvis det er et almindeligt depot, så vil de være lagerbeskattet. Der vil en dansk investeringsforening være mere fordelagtig skattemæssigt.
Bedste hilsner
Frederik
Dernæst skriver du: “Jeg ville kigge på investeringsforeninger (gerne danske)…” Hvorfor helst danske? ETF’ere der er på SKATs liste er jo ofte billigere i ÅOP.
Mvh Frederik
Hej Frederik,
Min yngste på 15 vil begynde at investere gennem en månedsopsparing på Nordnet.
Da han ikke kommer til at udnytte sit frikort de næste par år, er vi på udkig efter nogle ETF’er, der beskattes efter lageprincip (Kapitalindkomst).
Kan man finde en liste over de lagerbeskattede ETF’er, der kan handles via Nordnets månedsopsparing?
Hej Mikkel,
Jeg kender ikke til nogen liste, men de fleste ETF’er vil være beskattet efter kapitalindkomst medmindre, at de er på SKATs positivliste. Du kan derfor finde en af de konkrete ETF’er hos Nordnet, og så efterfølgende tjekke med denne liste.
Bedste hilsner
Frederik